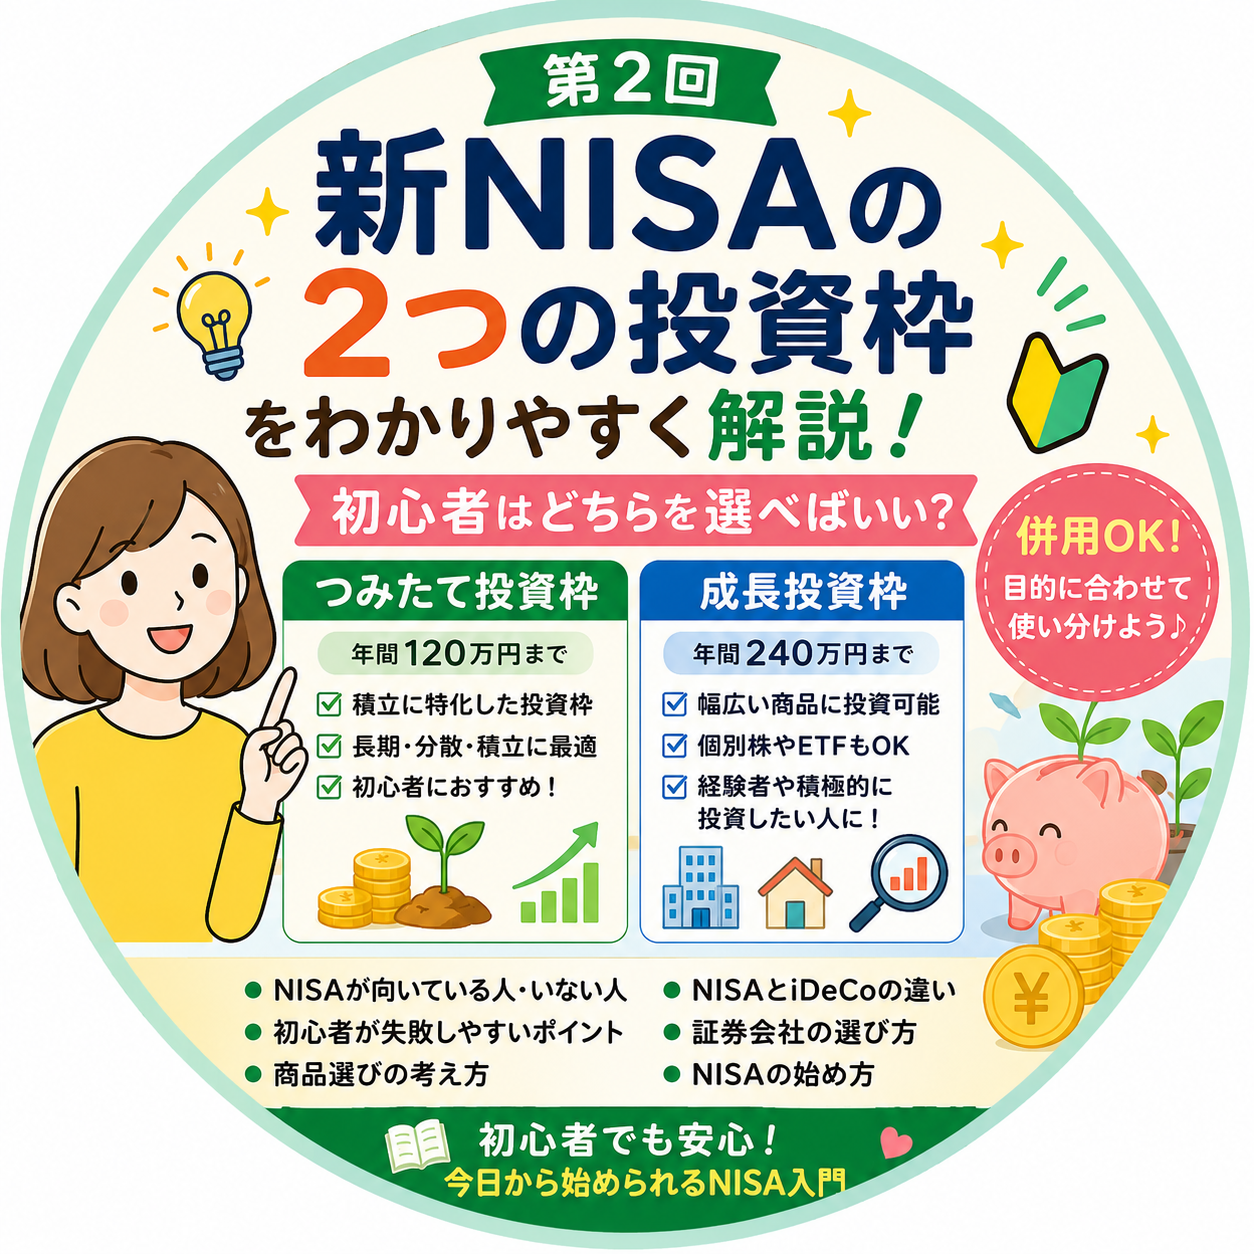
新NISAの2つの投資枠とは?初心者はどちらを選べばいい?
前回は、NISAの基本や新NISAと旧NISAの違いについて解説しました。
今回は、新NISAの仕組みをさらに詳しく見ていきましょう。
新NISAには
- つみたて投資枠
- 成長投資枠
という2つの投資枠があります。
「どちらを選べばいいの?」
と迷う方も多いですが、それぞれ役割が異なります。
違いを知ることで、自分に合った始め方が見えてきます。
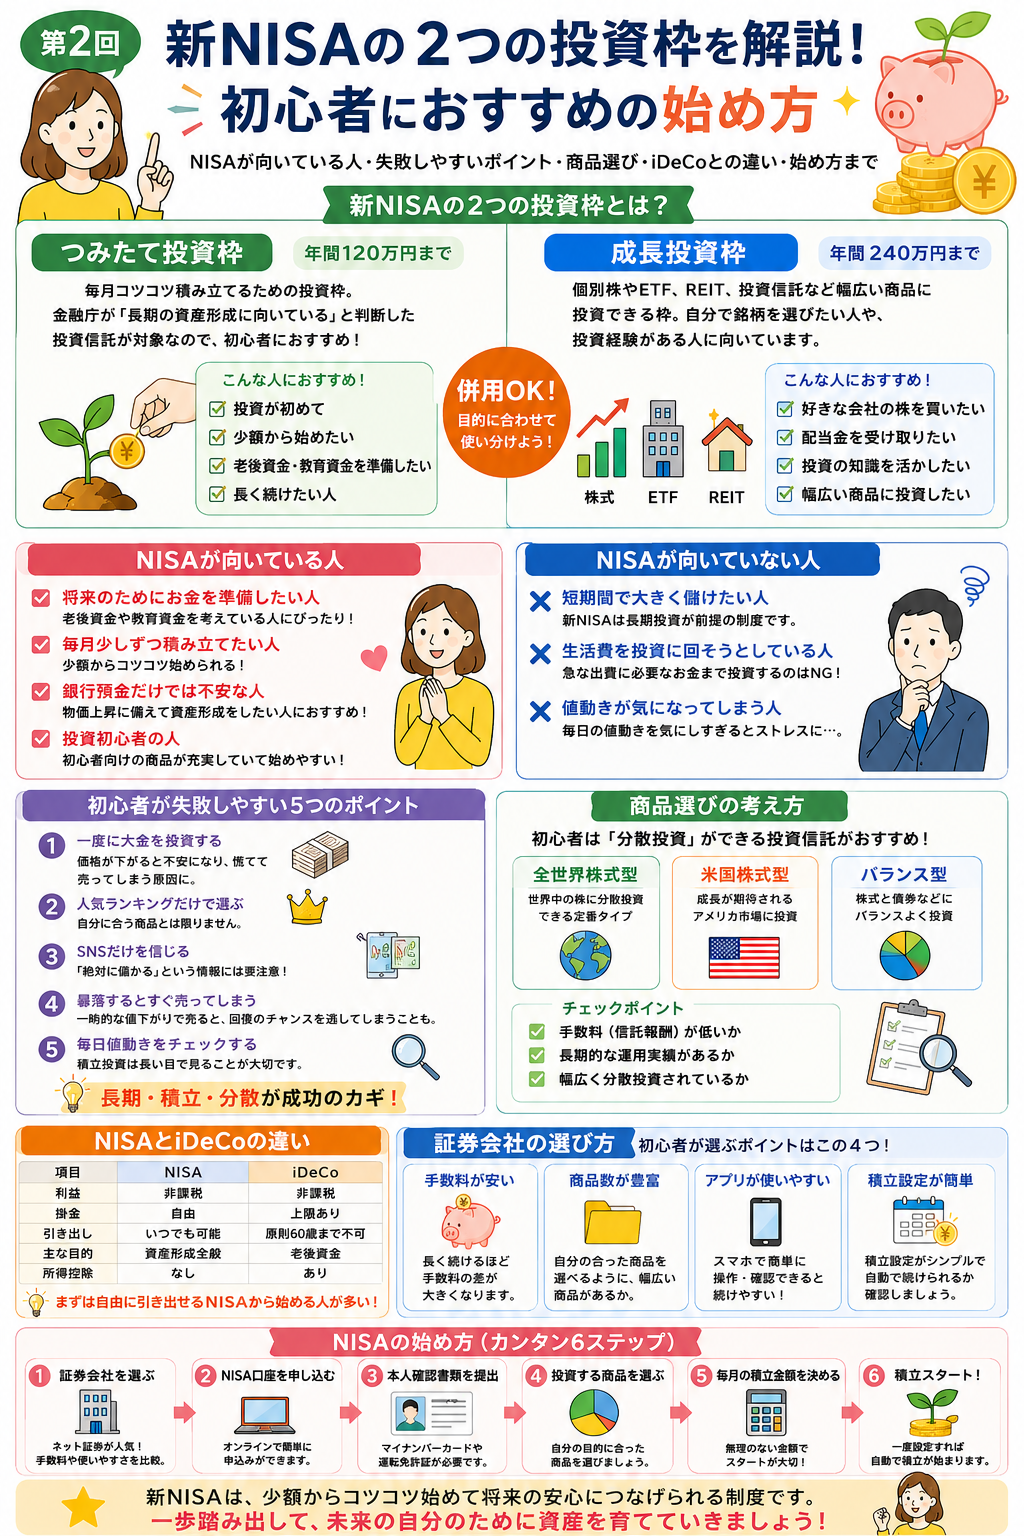
つみたて投資枠とは?
つみたて投資枠は、その名前のとおり毎月コツコツ積み立てるための投資枠です。
年間120万円まで利用できます。
金融庁が「長期の資産形成に向いている」と判断した投資信託が対象になっているため、初心者でも始めやすいのが特徴です。
例えば、
- 毎月5,000円
- 毎月10,000円
- 毎月30,000円
など、自分で金額を決めて積み立てることができます。
一度設定すれば、自動で積み立てられるため、忙しい方でも無理なく続けられます。
こんな方におすすめ
- 投資が初めて
- 少額から始めたい
- 老後資金を準備したい
- 教育資金を積み立てたい
- 長く続けたい
初心者の方は、まず「つみたて投資枠」から始めるケースが多く見られます。
成長投資枠とは?
成長投資枠は、年間240万円まで利用できる投資枠です。
こちらでは、
- 個別株
- ETF(上場投資信託)
- REIT(不動産投資信託)
- 投資信託
など、幅広い商品を購入できます。
例えば、
「トヨタの株を買いたい」
「配当金がもらえる株を持ちたい」
という方はこちらを利用します。
投資経験がある方や、自分で銘柄を選びたい方に向いています。
2つの投資枠は併用できる?
できます。
例えば、
- 毎月3万円はつみたて投資枠
- ボーナスで株を買うときは成長投資枠
というように使い分けることも可能です。
つまり、
初心者向けの積立
と
自由に投資できる枠
の両方が使える制度になっています。
NISAが向いている人
NISAは誰でも利用できますが、特に向いている人には共通点があります。
将来のためにお金を準備したい人
老後資金や教育資金など、長期的な目標がある方にはぴったりです。
毎月少しずつ積み立てたい人
まとまったお金がなくても始められます。
毎月5,000円程度から始める方も多くいます。
銀行預金だけでは不安な人
物価が上がる中、預金だけでは資産が増えにくい時代です。
資産形成の選択肢としてNISAを活用する人が増えています。
投資初心者
新NISAは初心者向けの商品が充実しています。
投資経験がなくても始めやすい制度です。
NISAが向いていない人
一方で、次のような方は注意が必要です。
短期間で大きく儲けたい人
NISAは長期運用を目的とした制度です。
「1か月で倍にしたい」
という投資には向いていません。
生活費を投資に回そうとしている人
投資には価格変動があります。
生活費や急な出費に必要なお金まで投資するのは避けましょう。
値動きが気になってしまう人
毎日株価を見て一喜一憂してしまう方は、積立投資のメリットを活かしにくくなります。
初心者が失敗しやすい5つのポイント
① 一度に大金を投資する
「早く増やしたい」
と思って大きな金額を投資すると、価格が下がったときに不安になってしまいます。
まずは少額から始めましょう。
② 人気ランキングだけで選ぶ
ランキング上位の商品が、自分に合うとは限りません。
商品の特徴を理解することが大切です。
③ SNSだけを信じる
「絶対に儲かる」
という情報には注意が必要です。
投資に絶対はありません。
④ 暴落するとすぐ売ってしまう
価格が下がると不安になりますが、長期投資では一時的な値下がりもあります。
慌てて売却すると、その後の回復のチャンスを逃すこともあります。
⑤ 毎日値動きをチェックする
積立投資は毎日の値動きを気にするより、長い目で見ることが大切です。
初心者はどんな商品を選べばいい?
商品数が多すぎて迷う方も多いでしょう。
初心者は、
- 全世界株式型
- 米国株式型
- バランス型
など、幅広く分散投資できる投資信託から検討すると始めやすいでしょう。
商品名だけで選ぶのではなく、
- 手数料
- 運用実績
- 分散投資されているか
なども確認することが大切です。
NISAとiDeCoの違い
NISAとよく比較される制度が「iDeCo(イデコ)」です。
どちらも資産形成を目的とした制度ですが、大きな違いがあります。
| 項目 | NISA | iDeCo |
|---|---|---|
| 利益 | 非課税 | 非課税 |
| 掛金 | 自由 | 上限あり |
| 引き出し | いつでも可能 | 原則60歳まで不可 |
| 主な目的 | 資産形成全般 | 老後資金 |
| 所得控除 | なし | あり |
老後資金だけを準備したい方にはiDeCoも魅力がありますが、まずは自由に引き出せるNISAから始める方も多くいます。
証券会社はどう選べばいい?
NISA口座は銀行でも証券会社でも開設できます。
初心者が選ぶポイントは次の4つです。
- 手数料が低い
- 商品数が豊富
- アプリが使いやすい
- 積立設定が簡単
最近はネット証券を利用する方が増えています。
対面で相談したい方は銀行という選択肢もあります。
NISAの始め方
始め方は意外と簡単です。
STEP1
証券会社を選ぶ
↓
STEP2
NISA口座を申し込む
↓
STEP3
本人確認書類を提出する
↓
STEP4
投資する商品を選ぶ
↓
STEP5
毎月の積立金額を決める
↓
STEP6
積立スタート
一度設定すると、自動で積み立てられるため、忙しい方でも続けやすいのが特徴です。
今回のまとめ
今回は、新NISAの2つの投資枠や、初心者が知っておきたいポイントについてご紹介しました。
今回のポイント
- 新NISAには「つみたて投資枠」と「成長投資枠」がある
- 初心者には「つみたて投資枠」がおすすめ
- NISAは長期・積立・分散が基本
- 少額から始めても資産形成につながる
- iDeCoとの違いも理解して、自分に合った制度を選ぶことが大切
次回(第3回)は、**「旧NISA利用者はどうすればいい?」「よくある質問(FAQ)」「まとめ」**を中心に解説し、シリーズの締めくくりとして、初心者が安心して新NISAを始められるように詳しくご紹介します。
コメント